Le financement d'équipement. Structuré autour de votre activité.
Le financement d'équipement. Structuré autour de votre activité. Nous structurons les solutions de financement adaptées pour accélérer la transition vers un avenir plus durable.
Équipements fournis par notre réseau de partenaires manufacturiers
UPLease International BV
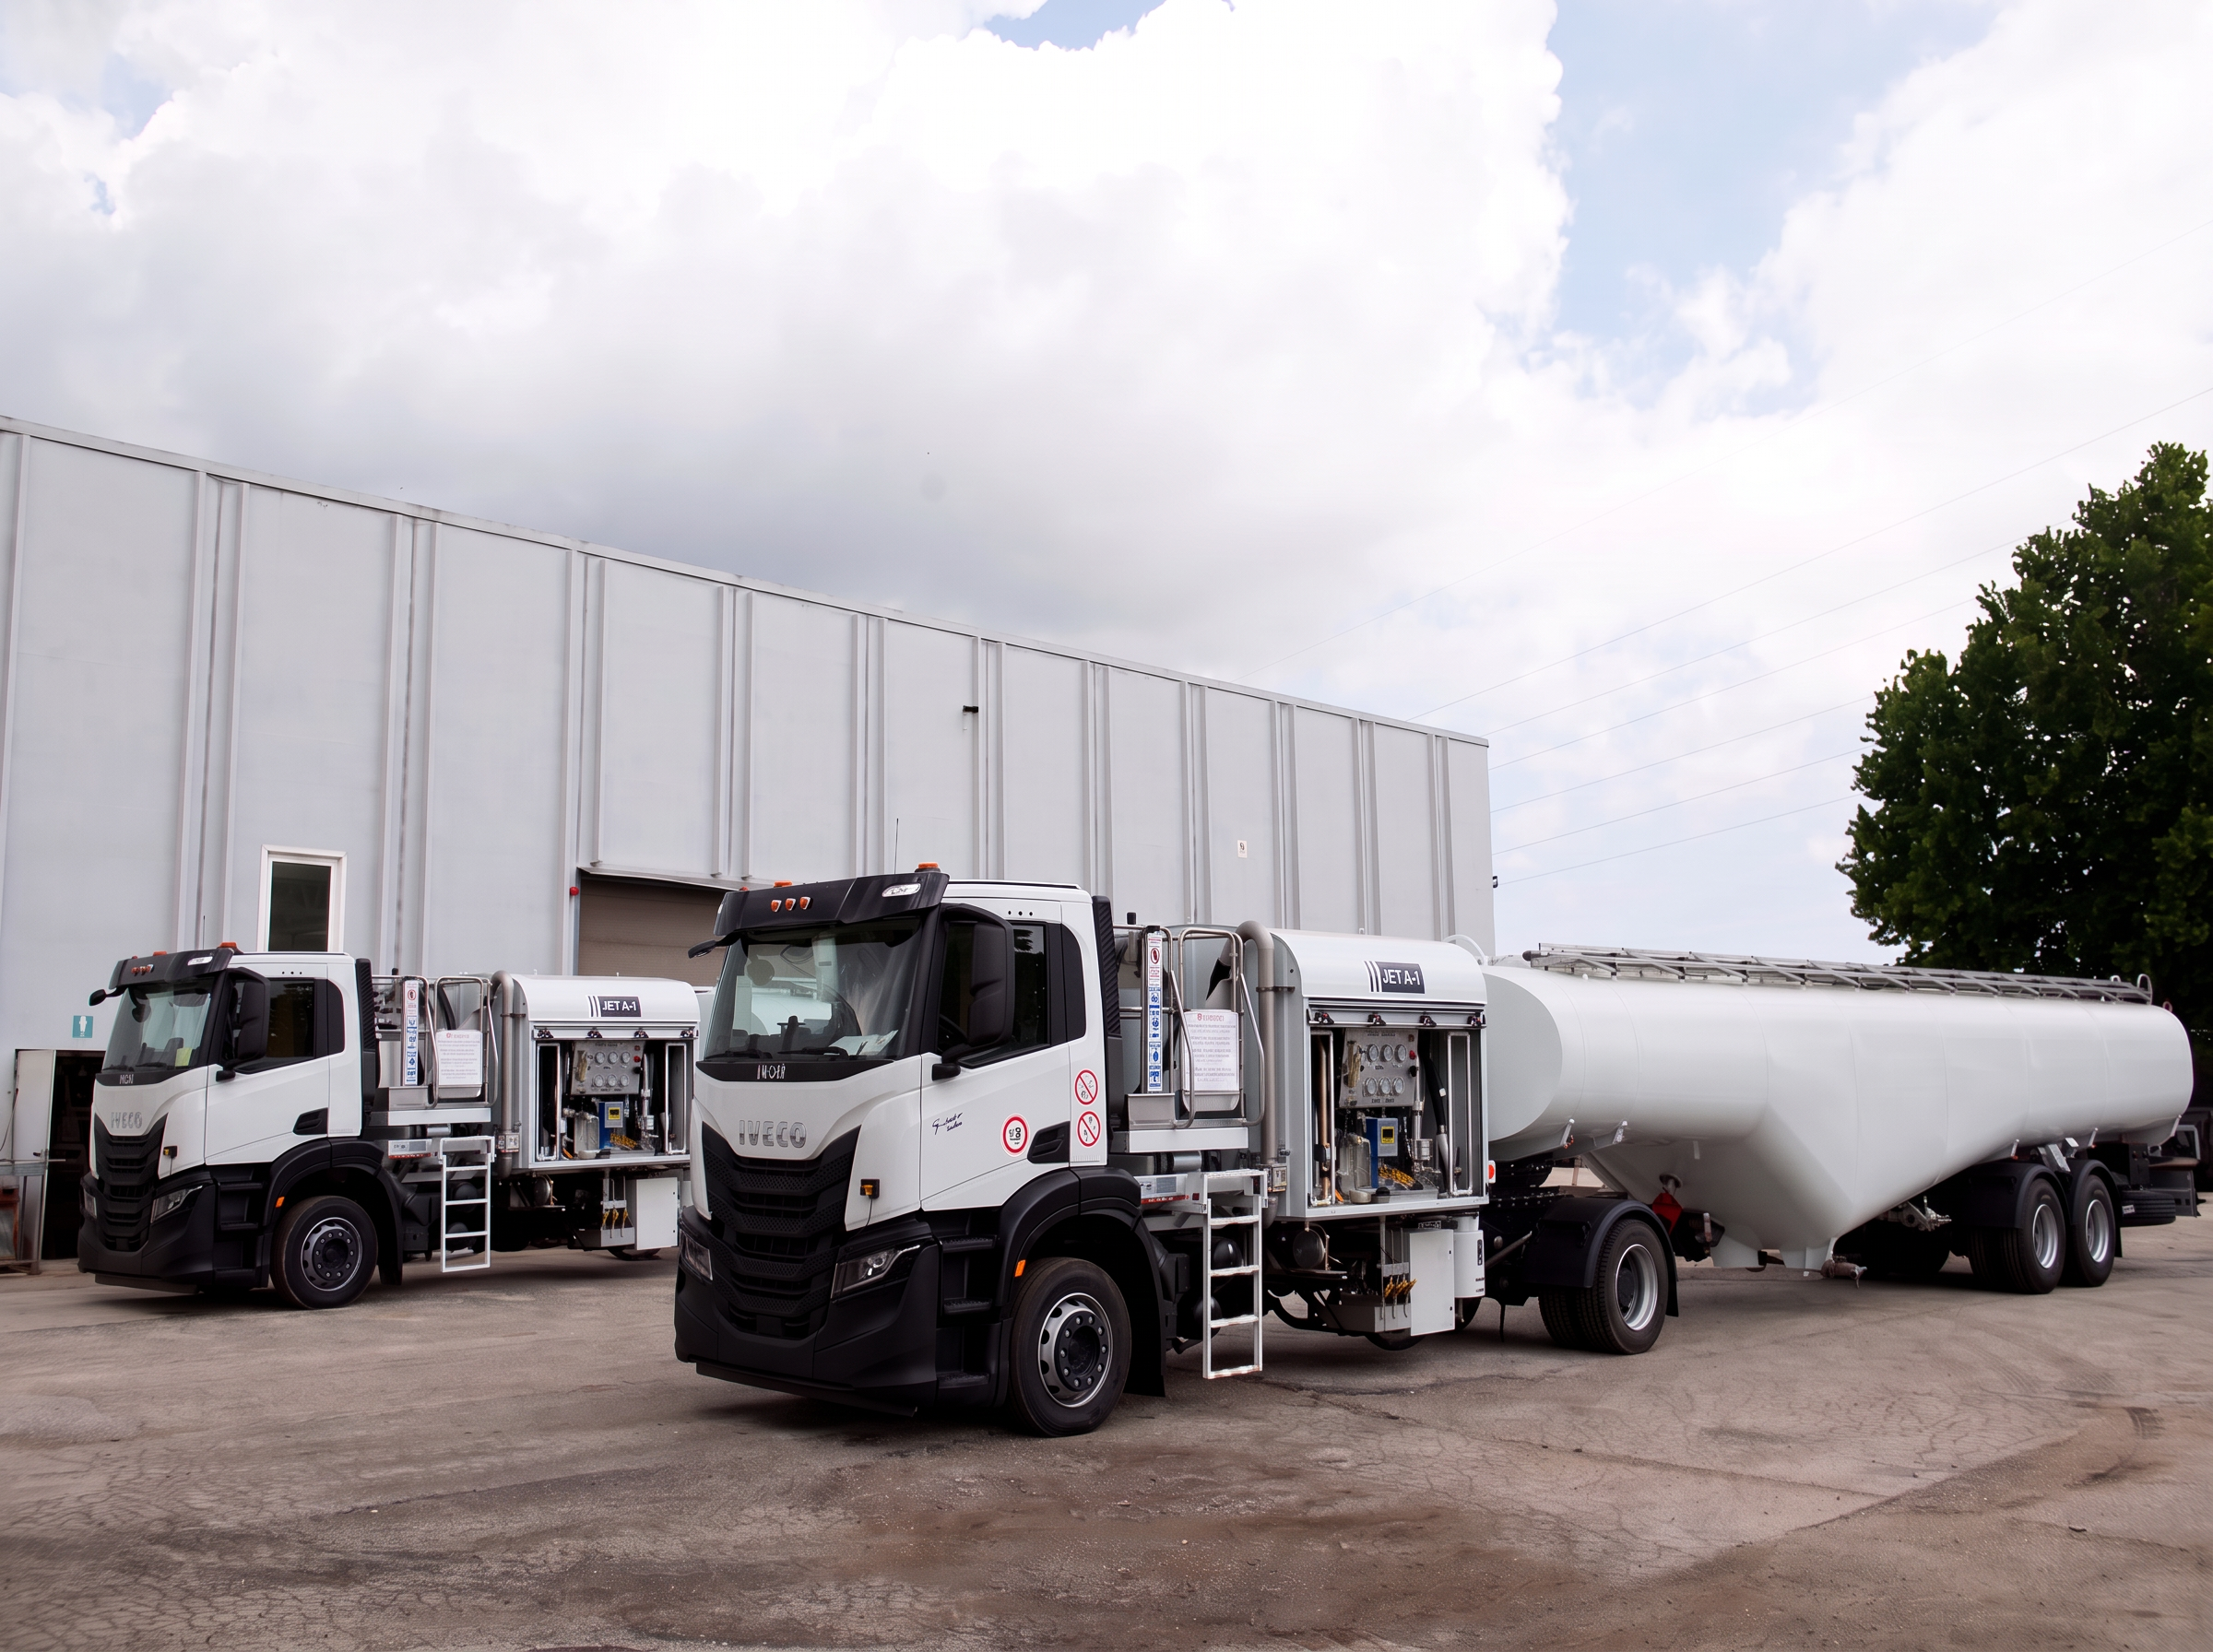
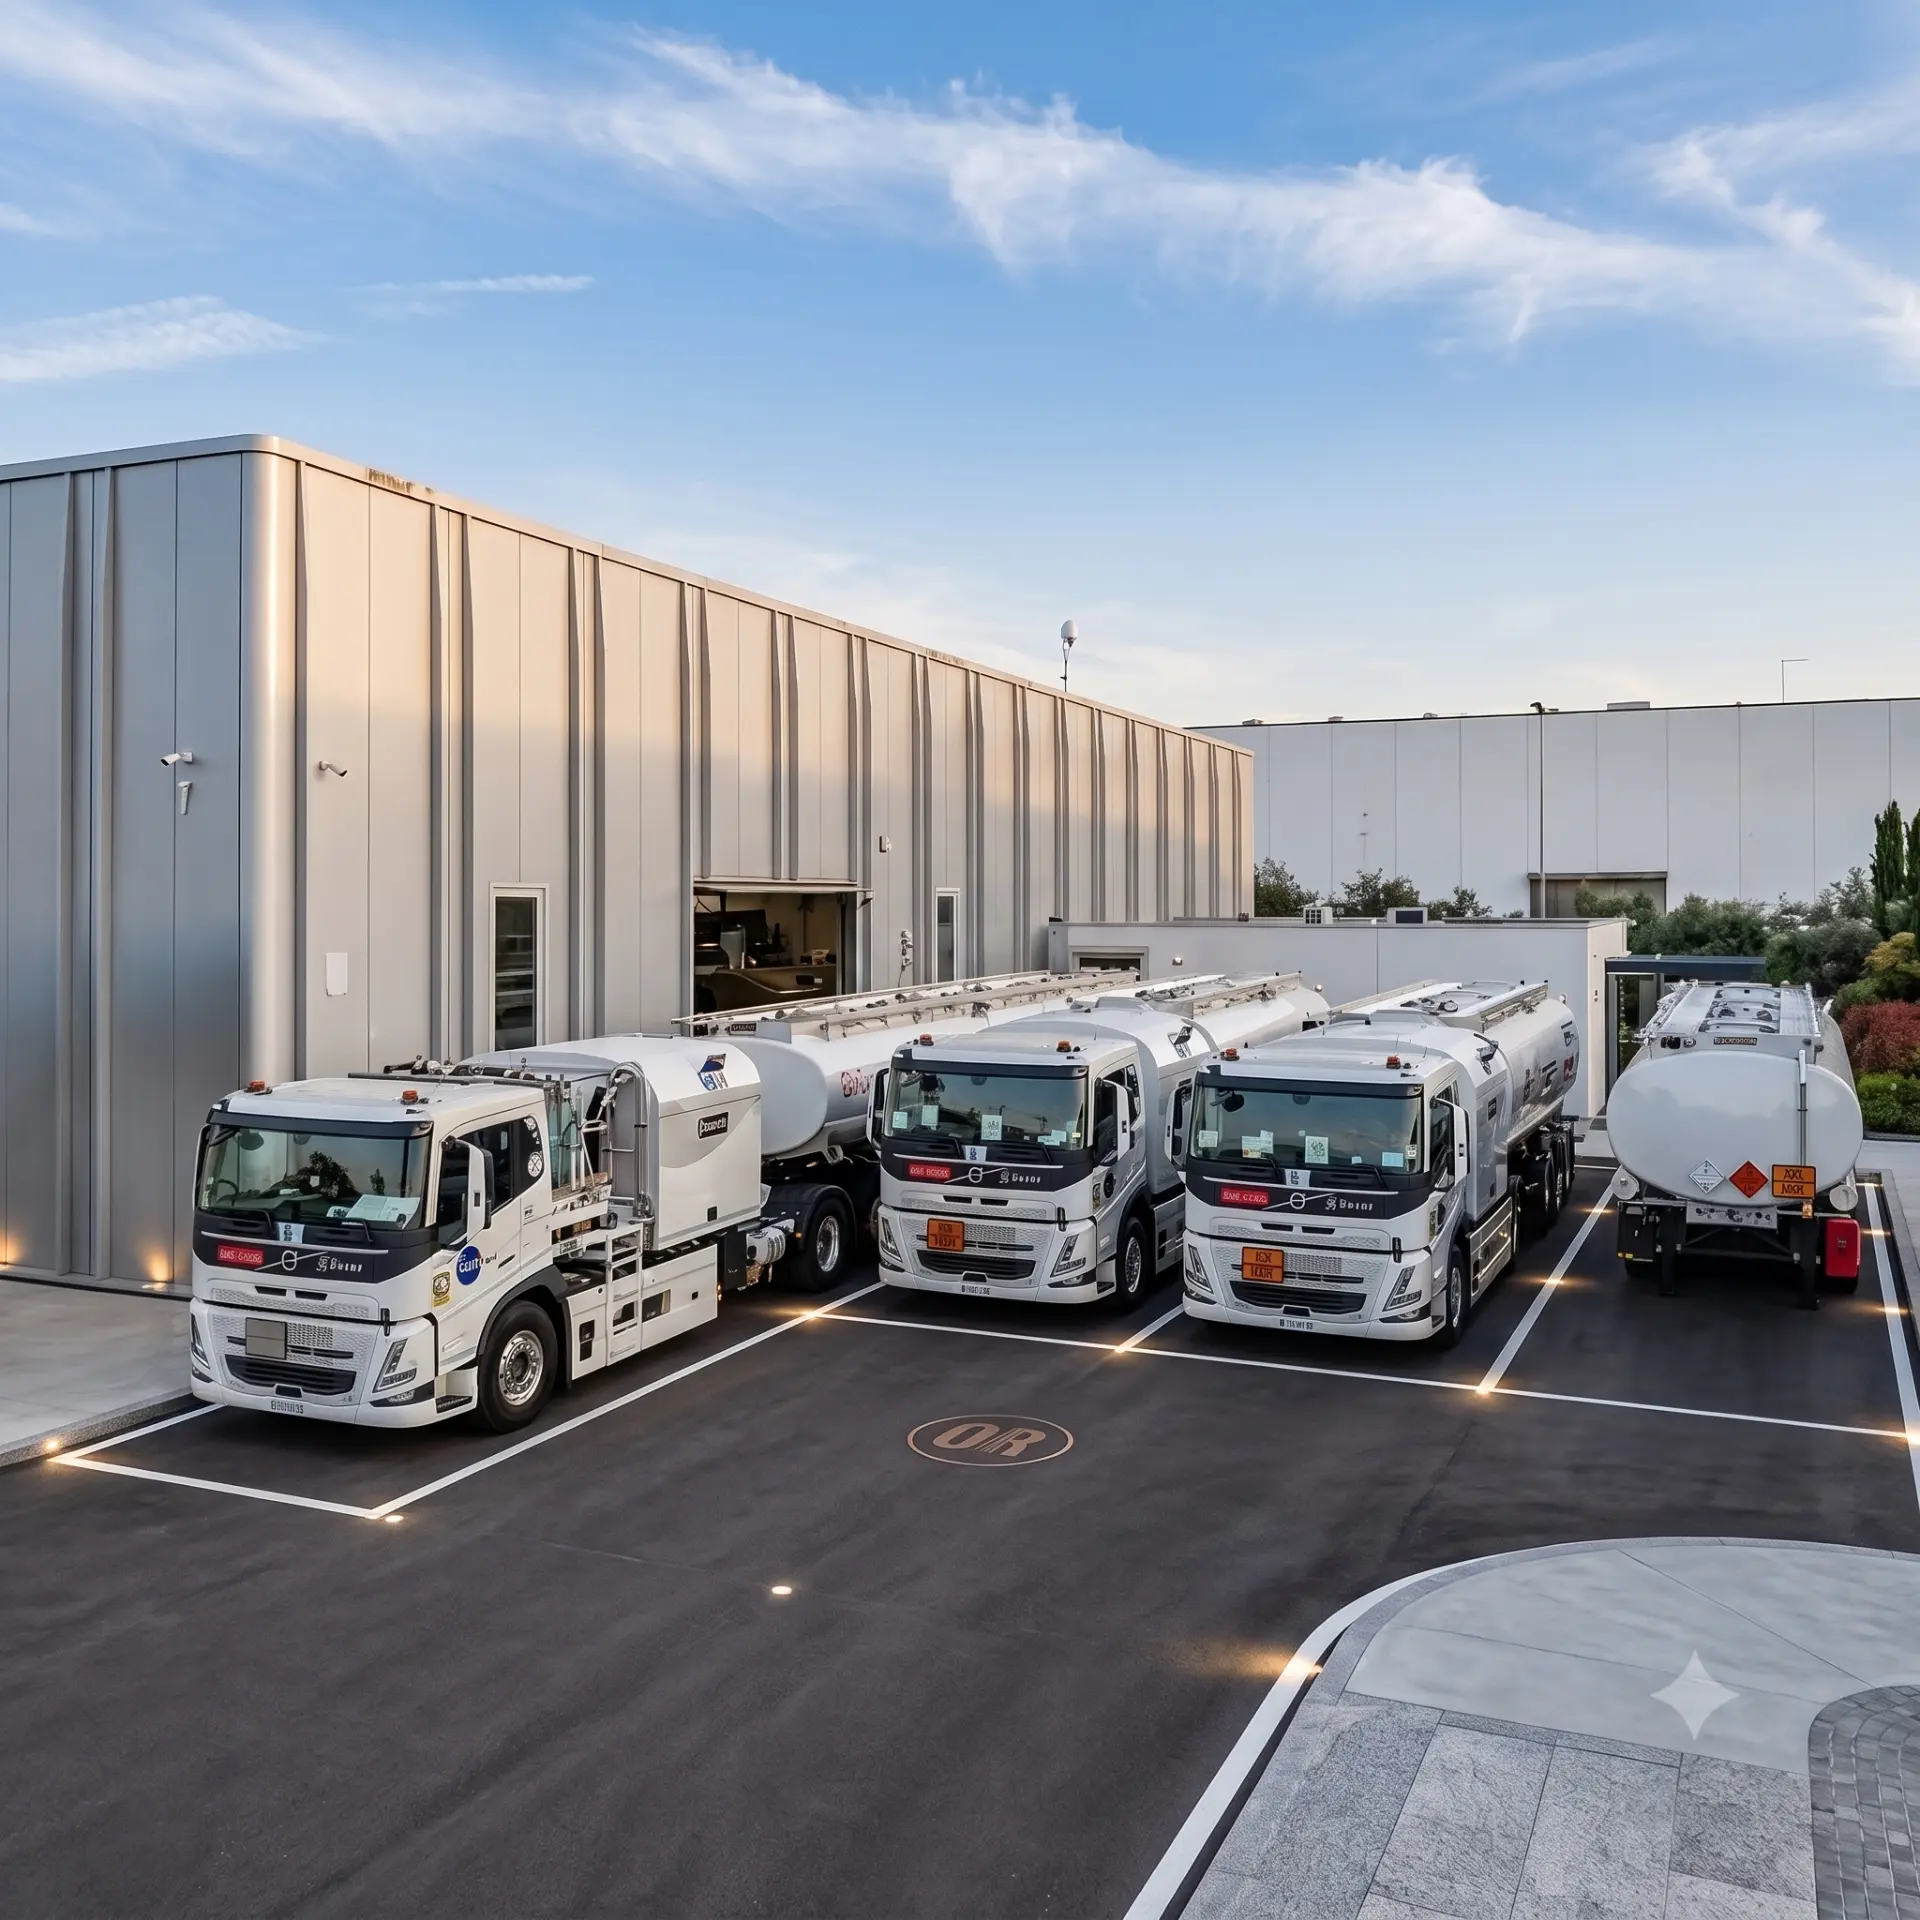
UPLease International BV, basée à Bruxelles (Zaventem), est la captive de financement de JM Enterprise, constructeur italien de référence d'équipements d'avitaillement aviation, fort de plus de 40 ans d'expérience. Au-delà de l'avitaillement, nous finançons l'ensemble des équipements au sol de l'aéronautique : GSE, équipements électriques et infrastructures aéroportuaires.
Financez l'usage, pas la propriété
Vos équipements GSE entrent en piste sans mobiliser votre trésorerie ni vos lignes bancaires.
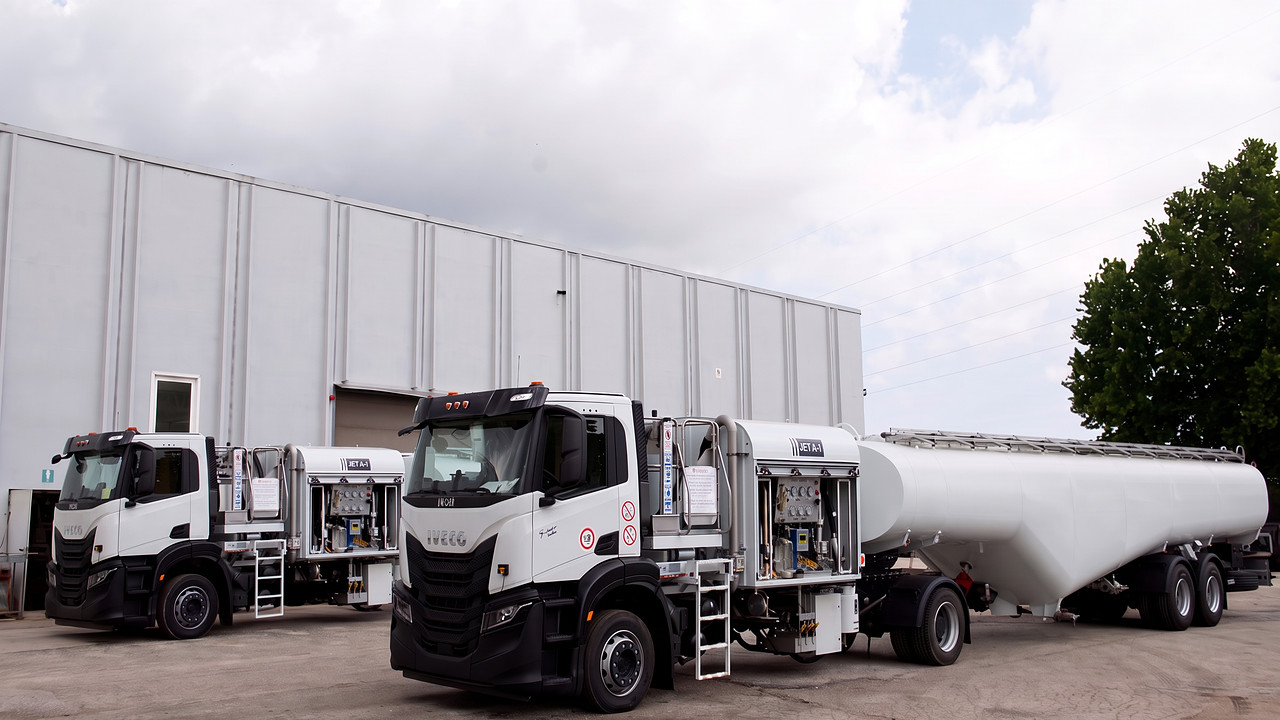
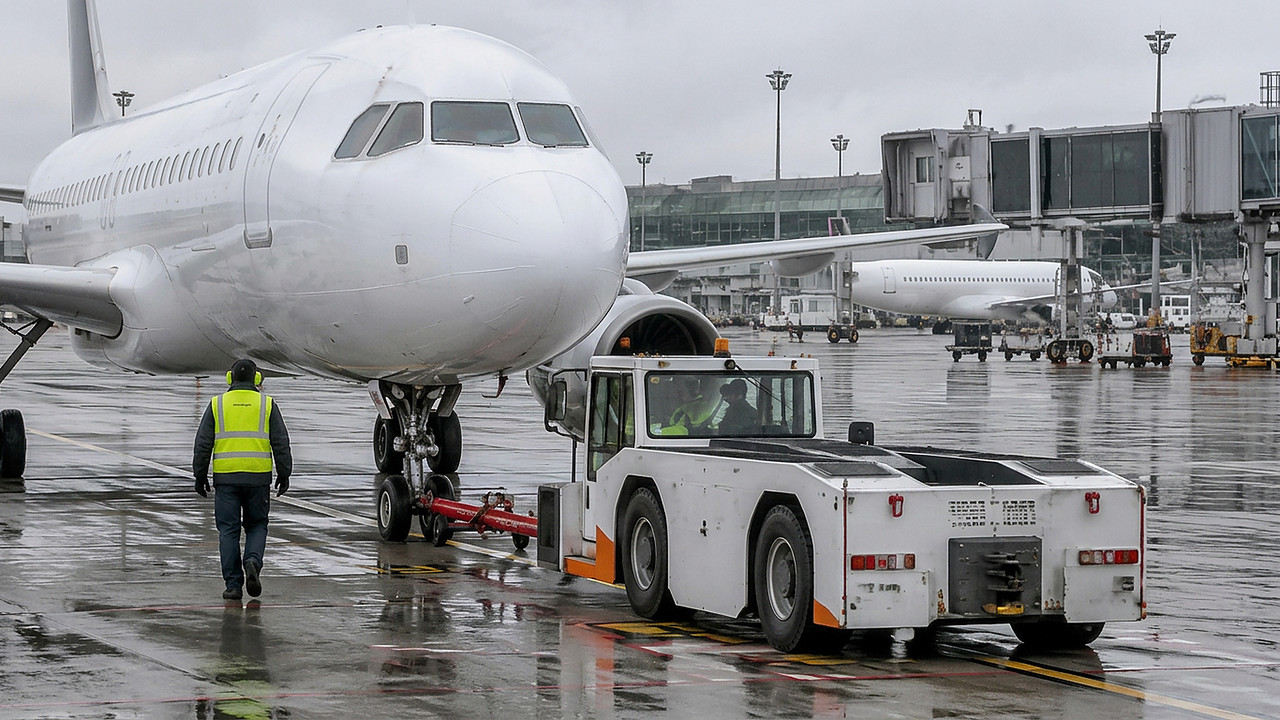
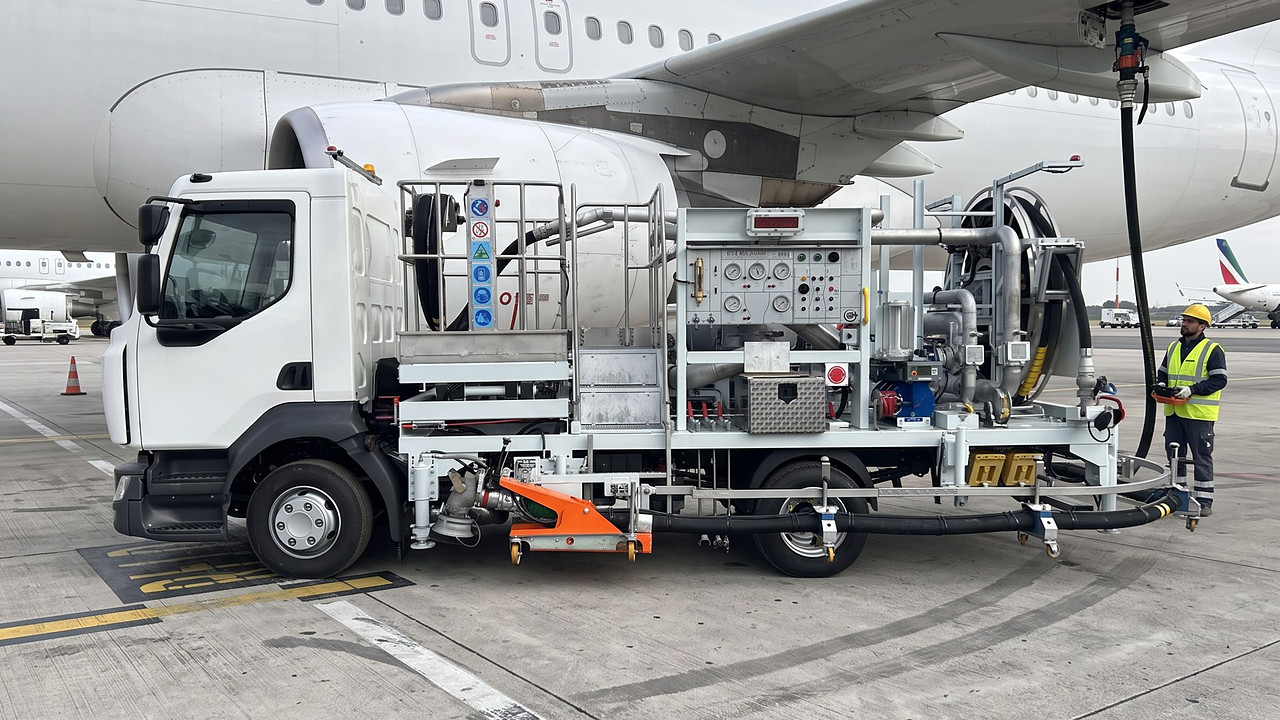
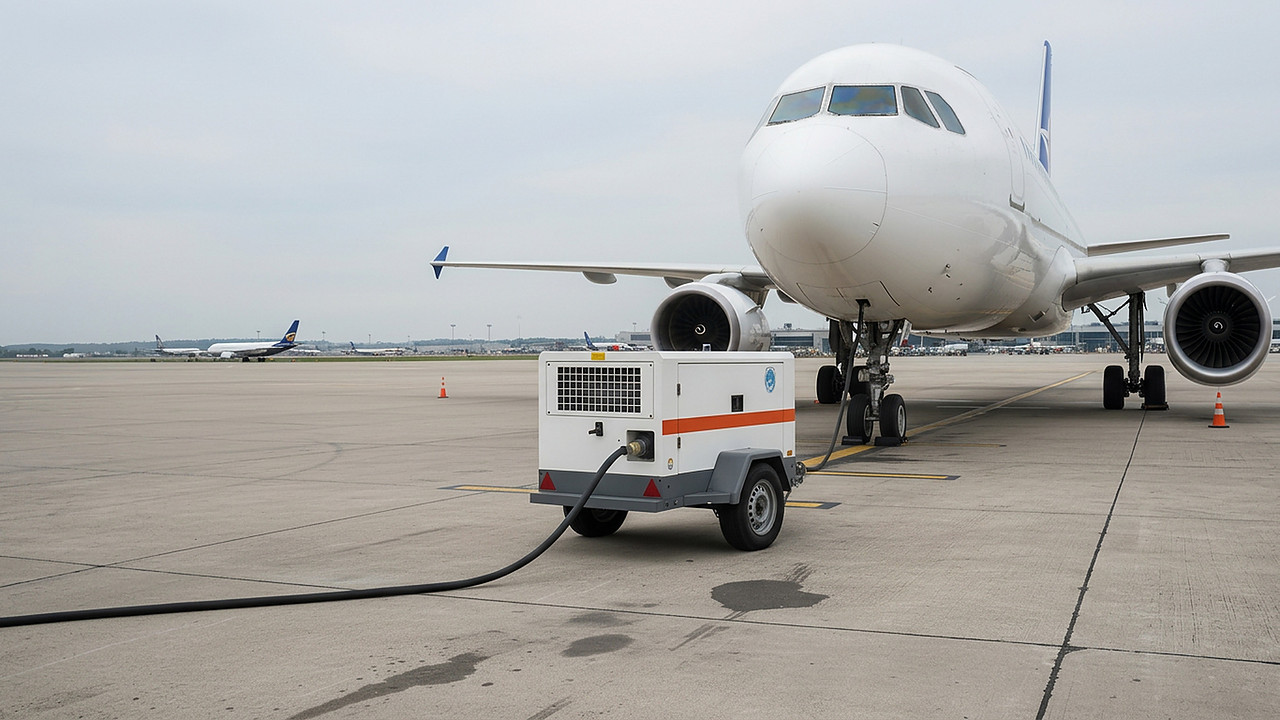
Ravitailleurs
Durable
Engagement écologique
4
Solutions de leasing
100%
Focus GSE
IFRS 16
Traitement intégré
En mouvement
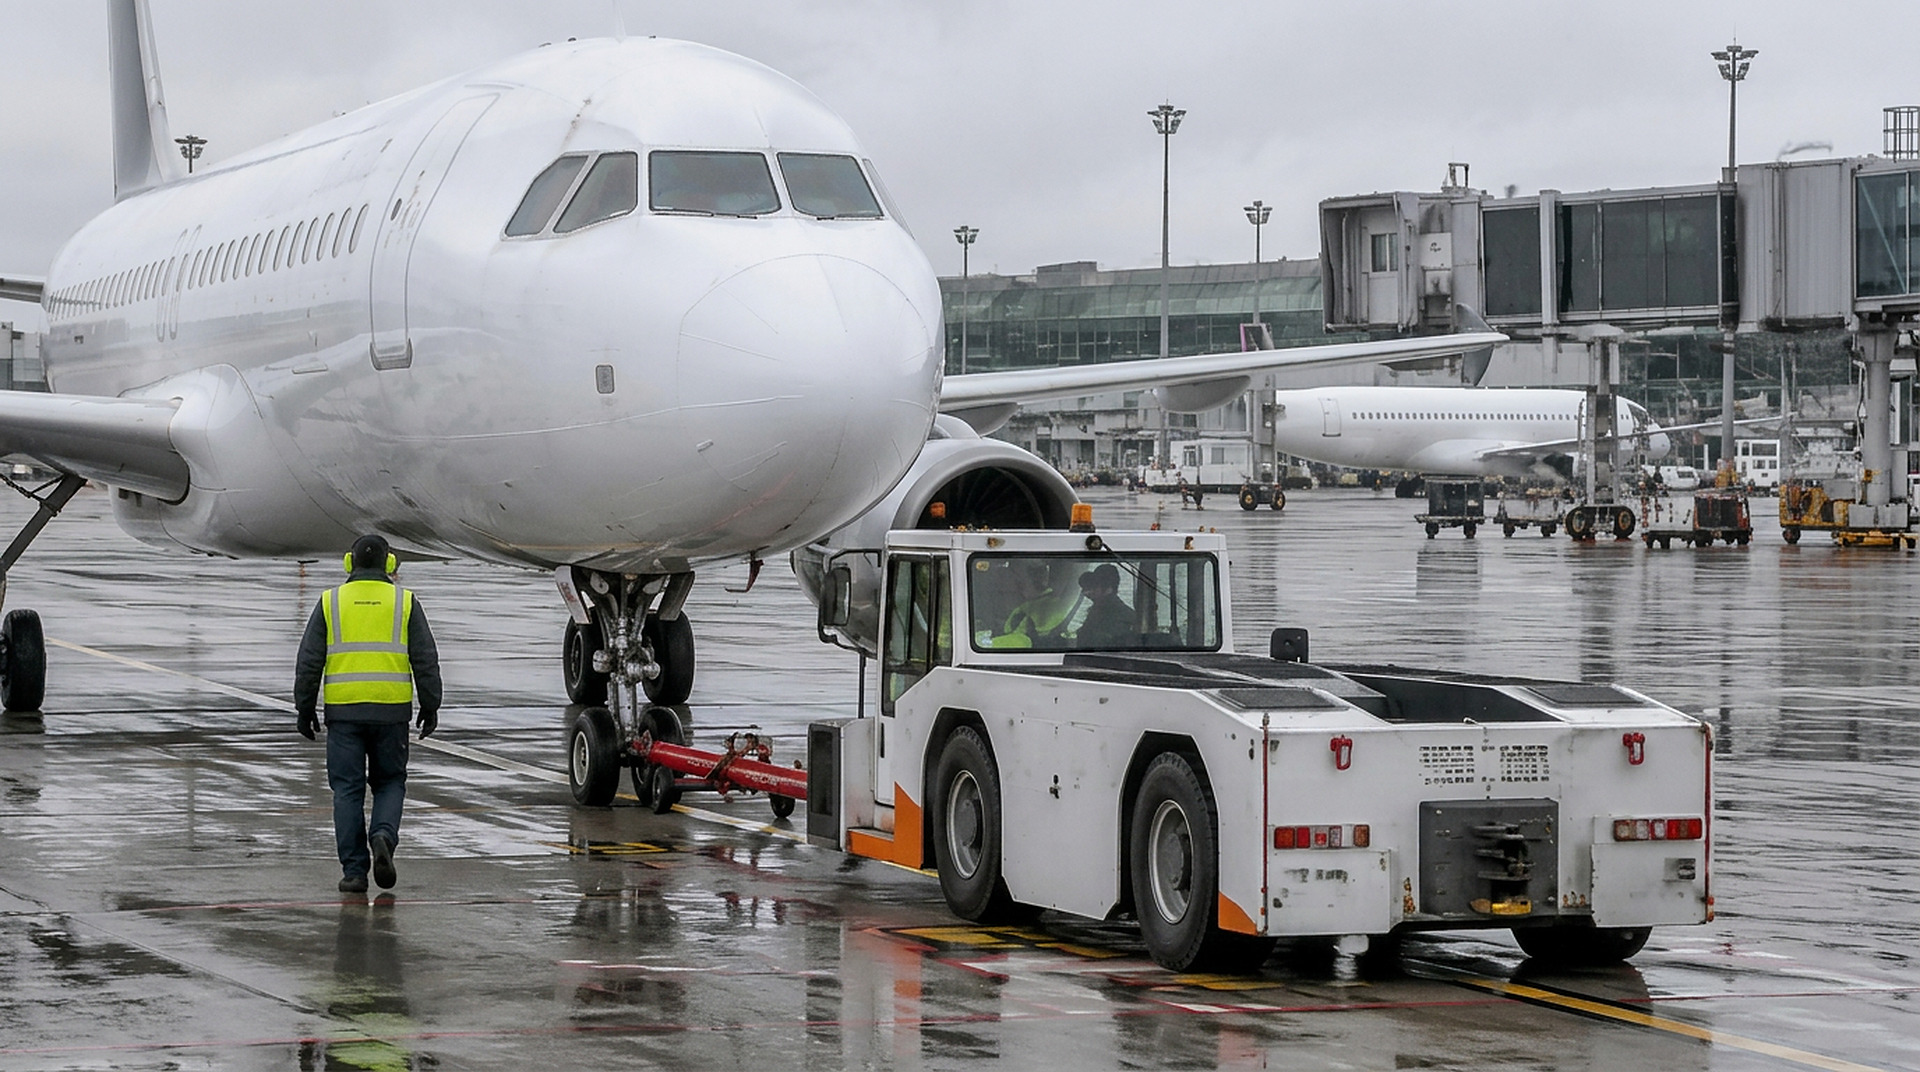
Le Ground Support Equipment, en action.
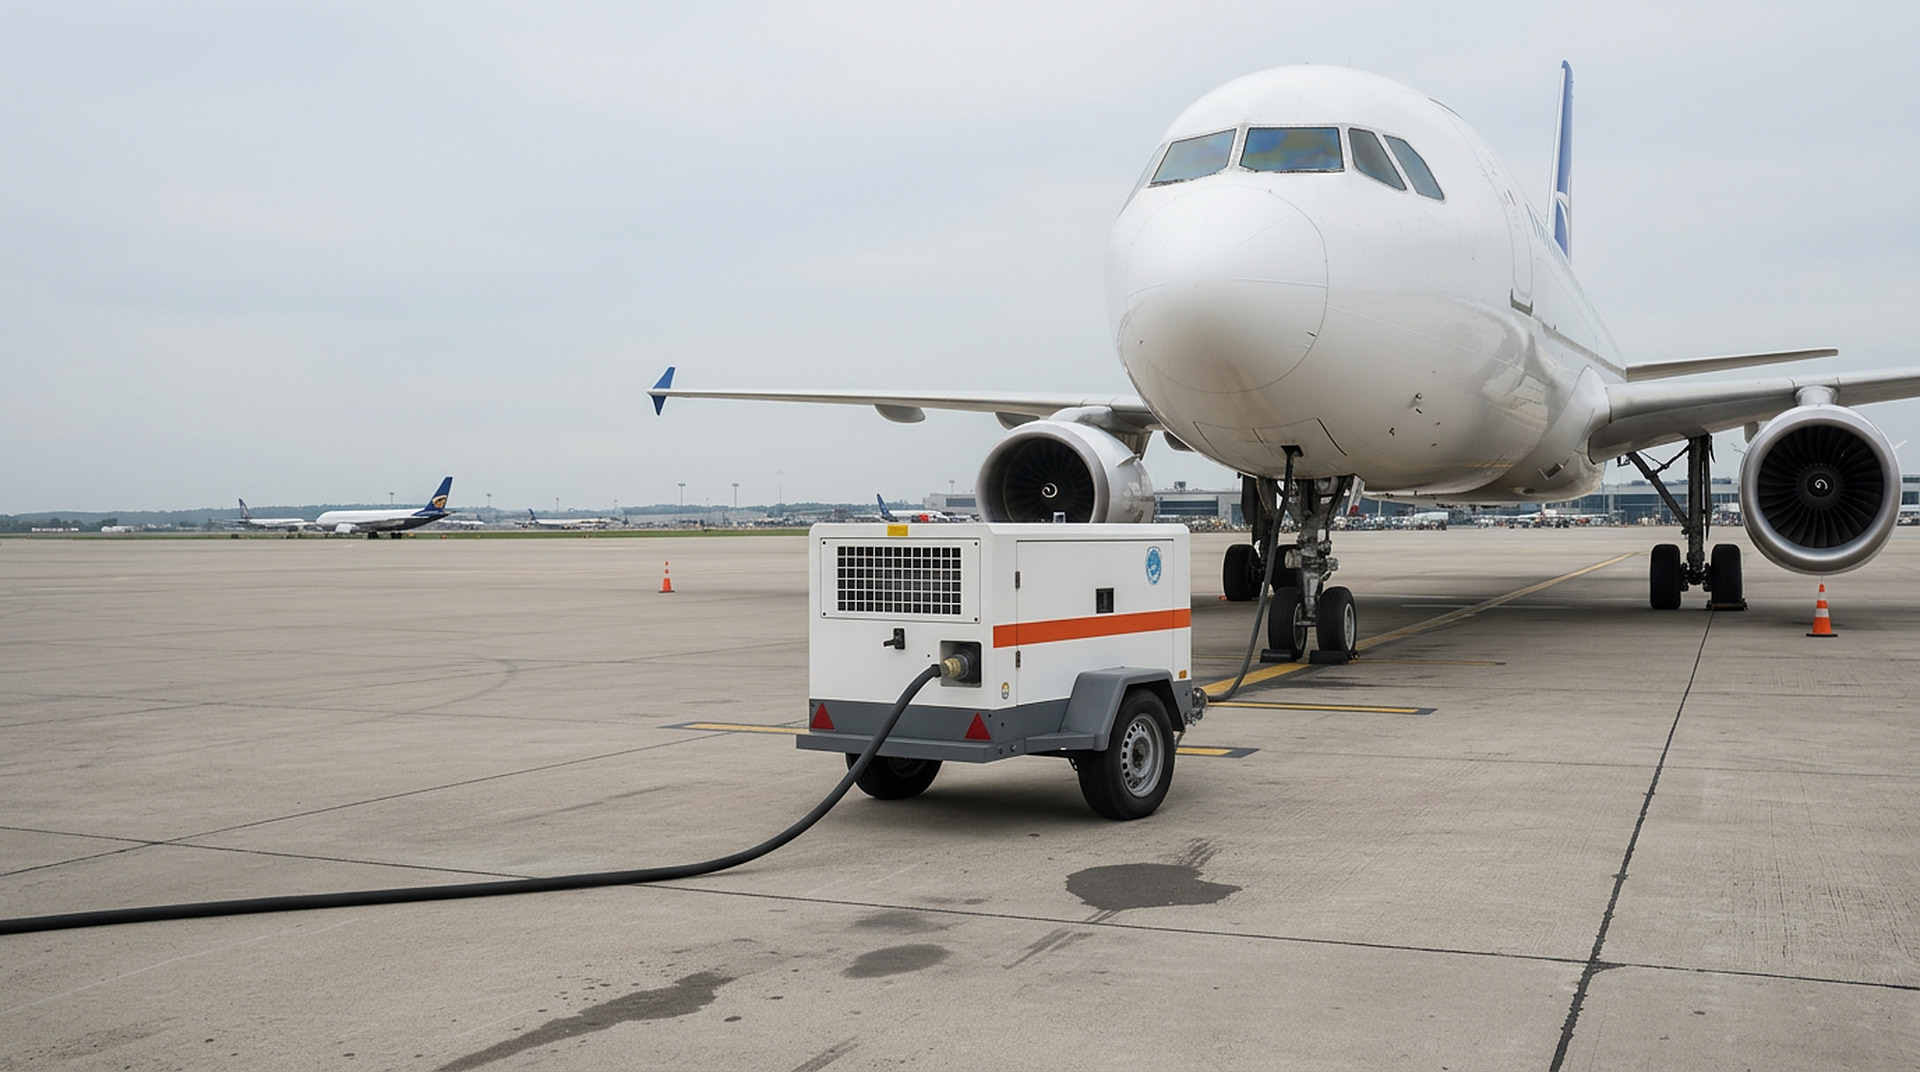
Avitailleurs, hydrant dispensers, GPU, tracteurs de piste, tapis bagages | UPLease finance l'ensemble du Ground Support Equipment qui fait tourner les aéroports, partout dans le monde.
Nos offres
4 Solutions. Une logique : aligner le financement sur l'usage de votre flotte GSE.
Comparer en détailStandard Lease
Utilisez. Restituez. Restez agile.
- Durée
- 24 à 84 mois
- Sortie
- Restitution, renouvellement ou acquisition selon conditions du marché
- Loyers optimisés, VR absorbée par UPLease
- Zéro risque d'obsolescence
- Flexibilité opérationnelle en fin de contrat
Pay-Per-Use
Payez ce que vous utilisez. Pas plus.
- Durée
- Modulaire, selon métrique d'usage
- Sortie
- Restitution ou reconduction
- Coût aligné sur l'activité réelle
- Bilan optimisé, partie variable hors dette
- Zéro risque de sous-utilisation
Short-Term Lease
La bonne flotte GSE. Au bon moment. Sans engagement long terme.
- Durée
- 4 semaines à 12 mois
- Sortie
- Restitution simple
- Hors bilan possible (exemption court terme IFRS 16 / ASC 842)
- 100 % OpEx, comptabilité simple
- Mise en place rapide
Sale & Leaseback
Libérez le cash immobilisé dans la flotte que vous possédez déjà.
- Durée
- Selon la structure de location choisie
- Sortie
- UPLease devient propriétaire, vous restez opérateur
- Liquidité immédiate au closing
- Zéro interruption opérationnelle
- Tous constructeurs repris
Pay-Per-Use
L'Equipment-as-a-Service appliqué aux équipements GSE.
Le modèle Pay-Per-Use d'UPLease facture votre équipement GSE sur la base de son usage réel : rotations effectuées, heures de fonctionnement, cycles d'utilisation. C'est le seul modèle qui aligne réellement le coût de l'équipement sur son utilisation opérationnelle.
Coût aligné sur l'usage réel
Vous payez à l'heure d'utilisation de l'asset ou à la rotation. La facture suit l'utilisation effective de l'équipement.
Financement aligné sur l'usage et la saisonnalité
La composante variable absorbe les creux d'activité, fin de l'amortissement à vide d'un équipement GSE qui ne tourne pas.
Risque résiduel porté par UPLease
Le risque de valeur résiduelle est absorbé par UPLease. Des options de maintenance sont disponibles selon vos besoins. Vous restez concentré sur votre cœur d'activité opérationnel.
Optimisation IFRS 16
La composante variable indexée sur l'usage est exclue de la dette de loyer, ce qui réduit le passif au bilan.
Normes IFRS
IFRS 16 : comprendre l'impact bilan de chaque formule.
Depuis 2019, la norme IFRS 16 impose la reconnaissance au bilan de quasiment tous les contrats de location : droit d'usage à l'actif, dette de loyer au passif. UPLease structure chaque contrat en intégrant cette contrainte comptable dès la signature.
- Calcul du droit d'usage et de la dette locative fournis avec chaque offre.
- Exemption court terme (≤ 12 mois) appliquée lorsqu'elle est disponible.
- Composante variable Pay-Per-Use exclue de la dette de loyer.
| Formule | Au bilan (IFRS 16) | Optimisation |
|---|---|---|
| Standard Lease | Droit d'usage + passif locatif | Coût lissé, risque résiduel transféré |
| Short-Term Lease | Hors bilan possible si ≤ 12 mois | Exemption court terme, sur option du preneur |
| Pay-Per-Use | Partie fixe minimale uniquement | Variable exclue de la dette de loyer |
| Sale & Leaseback | Droit d'usage ajusté + dette locative | Monétisation de l'actif, usage conservé |
Présentation indicative à destination des groupes appliquant IFRS 16. En US GAAP (ASC 842), le preneur inscrit également au bilan les contrats de location, qu'ils soient classés « operating » ou « finance » ; la classification modifie surtout la présentation de la charge au compte de résultat. Dans les comptes individuels français (PCG), les loyers sont en principe comptabilisés en charges et les engagements de crédit-bail mentionnés en annexe. L'exemption court terme (12 mois au plus) et l'exclusion des loyers variables liés à l'usage de la dette locative existent en IFRS 16 comme en ASC 842, sous conditions. La qualification comptable définitive d'un contrat dépend de l'analyse du preneur et de ses commissaires aux comptes au regard du référentiel applicable. Ce tableau ne constitue ni un avis comptable ni un engagement contractuel d'UPLease sur le traitement retenu.
Familles de produits
Toute la gamme GSE, financée sous un même contrat-cadre.
Aircraft refuellers
Camions avitailleurs piste : Jet A-1, AvGas. 2 000 à 85 000 litres.
En savoir plus100% Electric
Avitailleurs et dispensers électriques, au service de la feuille de route Net Zero.
En savoir plusSpecial projects
Équipements GSE sur mesure et configurations spéciales pour besoins particuliers.
En savoir plusProcessus
De la demande à l'équipement GSE en piste : quatre étapes fluides.
- ●
01
Brief équipement
Vous décrivez vos besoins en équipements GSE, votre base d'opération et votre cycle de renouvellement.
- ●
02
Étude financière
Analyse du dossier, structuration de l'offre et traitement IFRS associé.
- ●
03
Signature
Contrat électronique, conditions claires, intégration directe au fournisseur GSE.
- ●
04
Mise en service
Paiement constructeur, livraison sur base, mise en route.